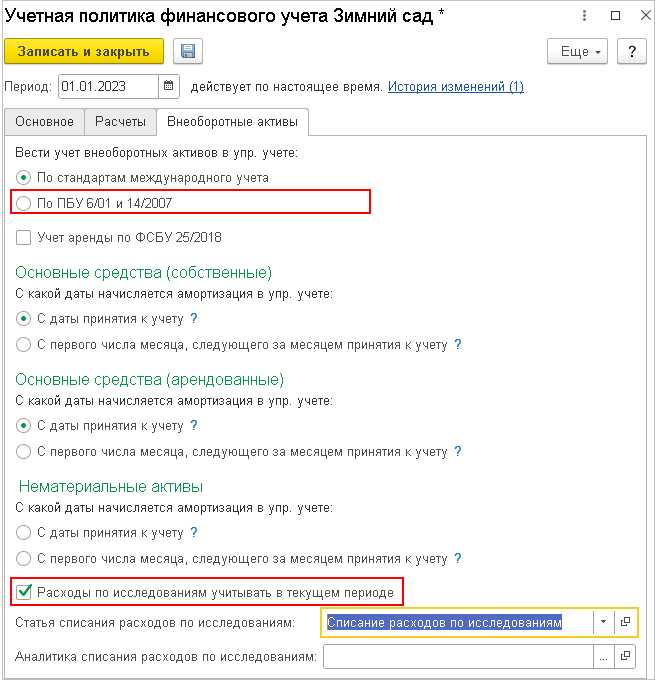
В современном бизнесе учет и анализ финансовых операций играют решающую роль в принятии управленческих решений. Один из важных аспектов учета касается обязательности учета расходов перед добычей нефтяных, газовых и прочих полезных ископаемых. В данной статье мы поговорим об этом вопросе и выявим основные преимущества такой практики.
Учет расходов перед добычей предусматривает учет всех затрат, связанных с поиском и извлечением полезных ископаемых до начала их коммерческой добычи. Это включает в себя изучение геологической структуры, разведку месторождений, освоение новых технологий и многое другое. Все эти затраты признаются активами и записываются на баланс предприятия.
Обязательность учета расходов перед добычей как материального актива имеет принципиальное значение для более точного отражения собственной стоимости предприятия в отчетности. В процессе освоения месторождений компания неизбежно сталкивается со значительными расходами, которые нельзя игнорировать при формировании финансовых показателей.
Важность учета расходов перед добычей
Учет расходов перед добычей представляет собой неотъемлемую часть финансового анализа и позволяет определить эффективность деятельности предприятия. Эта практика позволяет оценить затраты, связанные с добычей материального актива, и дать адекватную оценку его стоимости.
Правильное учет расходов перед добычей позволяет более точно оценить возможную рентабельность и эффективность добычи. Он помогает предсказать потенциальные риски и принять решение о целесообразности проведения дальнейших работ.
Учет расходов перед добычей также позволяет определить фактические затраты на различные этапы добычи и выявить возможные финансовые потери. Аккуратный учет расходов позволяет улучшить финансовое положение предприятия и обеспечить его стабильность.
Необязательность учета расходов перед добычей может привести к неконтролируемому росту затрат и невозможности правильно оценить стоимость производства. Это может привести к финансовым потерям и снижению конкурентоспособности предприятия.
Эффективное управление материальными активами
Для эффективного управления материальными активами необходимо разработать и внедрить систему учета и контроля. В рамках этой системы должны быть определены процедуры закупки, хранения, использования и списания материальных активов. Также необходимо установить роли и ответственность сотрудников, занимающихся управлением материальными активами.
Важной частью эффективного управления материальными активами является циклическая инвентаризация. Она позволяет проверить наличие и состояние материальных активов, а также выявить возможные потери или недостачи. Инвентаризация должна проводиться регулярно и быть документально оформлена.
Одним из главных принципов эффективного управления материальными активами является оптимизация запасов. Необходимо стремиться к тому, чтобы на складах был минимальный запас материальных активов, чтобы не возникали излишние затраты на хранение и утилизацию. При этом необходимо обеспечить непрерывность поставок и избежать ситуации, когда материальные активы заканчиваются.
Кроме того, эффективное управление материальными активами включает разработку и внедрение системы контроля за использованием активов. Необходимо определить процедуры и правила использования активов, а также установить механизмы для контроля и предупреждения возможных злоупотреблений и хищений.
Обязательность учета расходов
Расходы, связанные с добычей материальных активов, могут включать затраты на закупку и обслуживание оборудования, оплату труда работникам, затраты на энергию и транспорт, а также административные и прочие расходы.
Учет расходов позволяет не только отслеживать стоимость добычи, но и определить эффективность использования ресурсов предприятия. Например, анализ расходов позволяет выявить нерентабельные затраты и принять меры по их сокращению или оптимизации.
Для учета расходов обычно используется таблица, где указывается вид расходов, сумма и дата их фиксации. Такая таблица позволяет вести учет расходов в разрезе разных видов затрат и анализировать их по периодам времени.
| Вид расходов | Сумма, руб. | Дата |
|---|---|---|
| Закупка оборудования | 100 000 | 01.01.2021 |
| Оплата труда | 50 000 | 01.01.2021 |
| Затраты на энергию | 30 000 | 01.01.2021 |
Такая система учета позволяет предприятию иметь полное представление о всех расходах, связанных с добычей материальных активов, и принимать обоснованные решения, направленные на улучшение финансовых результатов предприятия.


