В современном мире финансового учета важным аспектом является постоянная адаптация стандартов, что позволяет повысить их актуальность и соответствие рыночным реалиям. Эффективная отчетность требует от компаний чёткого следования установленным нормам, что, в свою очередь, способствует повышению прозрачности и доверия со стороны инвесторов и других заинтересованных сторон.
Анализ нормативов, касающихся финансовой отчетности, предполагает глубокое понимание основных требований и рекомендаций, которые регулируют ведение учета. Эти стандартные правила позволяют унифицировать процедуры и создать единое правовое поле для всех участников рынка, независимо от их географического положения.
С течением времени происходят значительные коррективы в данных нормах, направленные на устранение неясностей и упрощение процесса их применения. Осознание ключевых аспектов, которые были подвергнуты пересмотру, поможет компаниям адаптироваться к нововведениям и минимизировать риски, связанные с несоответствием требованиям.
Общие сведения о стандарте
Стандарт представляет собой свод правил и рекомендаций, направленных на упорядочение учета и подготовки финансовой отчетности. Его цель заключается в обеспечении сопоставимости и прозрачности данных, что, в свою очередь, помогает пользователям принимать обоснованные решения. Данный регламент детализирует критерии, касающиеся учета и раскрытия информации, что делает его крайне важным для организаций на протяжении всего их функционирования.
В основе стандарта лежит необходимость определения последовательности применения учетных подходов и методов, что позволяет достичь единообразия в финансовой отчетности. Это способствует не только внутреннему управлению, но и взаимодействию с внешними пользователями, такими как инвесторы и кредиторы, обеспечивая им доступ к актуальной и надежной информации.
Стандарт также включает указания по корректировкам и пересмотру учетных данных, что позволяет организациям адаптироваться к изменениям в внешней среде и внутренним требованиям. Это делает его динамичным инструментом, способным реагировать на изменения в экономической ситуации и обеспечивать актуальность финансовых показателей.
Эффективная реализация данного регламента позволяет не только улучшить качество отчетности, но и повысить доверие со стороны заинтересованных сторон. Таким образом, данный стандарт служит основой для обеспечения высокого уровня прозрачности и надежности в финансовой сфере.
Цели и ключевые установки стандарта
Данный стандарт призван установить руководящие принципы для учета и раскрытия информации о политике учета. Его применяют для обеспечения сопоставимости финансовых отчетов, а также для повышения их надежности и прозрачности. Важно отметить, что он регулирует, как компании должны определять и раскрывать информацию о влиянии изменений на данные учета.
| Цель | Описание |
|---|---|
| Устранение несоответствий | Создание единого подхода к учету, что позволяет избежать различий в интерпретации. |
| Обеспечение прозрачности | Документы должны раскрывать важную информацию, позволяющую заинтересованным сторонам принимать обоснованные решения. |
| Улучшение сопоставимости | Нормативы помогают сравнивать финансовые отчеты между разными организациями. |
| Обеспечение последовательности | Стандарт устанавливает обязательность применения одних и тех же методов учета в течение определенного периода времени. |
Эти установки способствуют созданию более надежной отчетности, которая отражает реальное положение дел в организациях. Они необходимы для формирования доверия со стороны инвесторов, аналитиков и других заинтересованных сторон, что, в свою очередь, способствует стабилизации финансовых рынков.
Изменения в учете бухгалтерских оценок
Недавние обновления в области учета пенсионных оценок акцентируют внимание на важности предоставления прозрачной и достоверной информации о финансовом положении компании. В результате этих реформ предприятия должны адаптироваться к новым требованиям, касающимся изменения в оценках, что непосредственно влияет на их финансовую отчетность.
Когда организация пересматривает свои оценки, это может повлиять на активы и обязательства, а также на доход и расходы. Важно понимать, что:
- Пересмотренные оценки должны основываться на лучших доступных данных и информации.
- Изменения в оценках должны быть своевременно отражены в отчетности, чтобы обеспечить ее актуальность и надежность.
- Компании обязаны раскрывать основания для таких пересмотров, объясняя причины и ожидания, которые лежат в их основе.
Таким образом, организации должны внедрять эффективные процедуры мониторинга и адаптации к новым условиям для обеспечения соответствия требованиям. Это включает в себя:
- Регулярный анализ используемых данных и методик для оценки.
- Обучение сотрудников, работающих с финансовой отчетностью, современным подходам в оценках.
- Установление четких процедур для документирования и обоснования изменений.
Следовательно, актуализация подходов к учету таких факторов открывает новые горизонты для улучшения финансовой отчетности и управления рисками, что, в свою очередь, повышает доверие инвесторов и заинтересованных сторон.
Применение нововведений в финансовой отчетности
Ключевые аспекты применения новых норм включают в себя:
- Оценку влияния изменений на текущую практику компании.
- Обновление учетной политики, если это необходимо для соответствия стандартам.
- Анализ ранее составленных отчетов с целью выявления информации, которая может потребовать доработки или пересмотра.
Кроме того, важным является документирование всех действий, связанных с применением новшеств. Это касается как изменений в учетной политике, так и их влияния на финансовые показатели. Важно также информировать заинтересованные стороны о внесённых поправках.
Для корректного внедрения новшеств рекомендуется следовать следующему алгоритму:
- Оценка масштабов влияния нововведений на финансовую отчетность.
- Обновление учетной политики в случае необходимости.
- Обучение сотрудников новым требованиям.
- Внедрение изменений в учетные системы.
- Мониторинг и анализ последствий для обеспечения точности отчетности.
Таким образом, применение новых положений требует внимательного подхода и систематической работы для обеспечения соответствия современным стандартам и потребностям пользователей финансовой информации.
Критерии для изменения учетной политики
Процесс изменения учетной политики в финансовой отчетности предприятия требует тщательного анализа и обоснования. Для принятия таких решений необходимо учитывать ряд факторов, которые могут оказать влияние на четкость и сопоставимость представленных данных. Эти факторы могут включать в себя как изменения во внешних требованиях, так и внутренние условия, влияющие на ведение учета.
Первым критерием для корректировки учетной политики является наличие новых нормативных требований или стандартов, которые делают предыдущие методы учета устаревшими или неудовлетворительными. В таком случае компания должна адаптировать свою практику, чтобы соответствовать новым требованиям и обеспечить достоверность отчетности.
Другим важным аспектом является необходимость повышения достоверности и сопоставимости информации. Если выявлено, что существующая учетная политика больше не отражает реальное положение дел и не предоставляет необходимую информацию пользователям отчетности, это может стать основанием для внесения изменений. Например, переход на более подходящие методы учета или оценок, которые лучше демонстрируют финансовое состояние организации.
Кроме того, изменение условий окружающей среды, такие как экономические или рыночные изменения, может также стать фактором для пересмотра учетной политики. В таких случаях адаптация необходимых методов учета позволяет более точно отражать текущую ситуационную реальность, что важно для внешних и внутренних заинтересованных сторон.
Наконец, результаты предшествующих периодов могут также служить основой для пересмотра учетной политики. Если предыдущие подходы к учету выявили существенные недостатки, компания должна стремиться к их устранению, чтобы избежать потенциальных искажений в будущей финансовой отчетности.
Влияние на прогнозирование и планирование
Финансовая отчетность, отражающая реальное положение дел компании, играет ключевую роль в процессе стратегического планирования и оценки будущих возможностей. Применение новых стандартов в области учета способствует более точному прогнозированию финансовых результатов и позволяет организациям принимать обоснованные решения на основе актуальных данных. Благодаря этому, компании могут более эффективно управлять своими ресурсами и минимизировать риски.
Корректировка бухгалтерских оценок и более четкая интерпретация финансовых данных требует пересмотра подходов к планированию. Предприятия должны учитывать, что изменения в учетной практике могут повлиять на их финансовые модели и предсказания. Обычно, это подразумевает необходимость пересмотра ранее установленных допущений и разработку новых сценариев для анализа финансового состояния.
Система прогнозирования становится более динамичной благодаря внедрению адаптивных методов, что позволяет гибко реагировать на возникающие изменения. Учет изменений в аналитических данных предоставляет возможность для более детального анализа и более точной оценки воздействия различных факторов на финансовые результаты, включая конъюнктуру рынка, колебания валютного курса и изменения в законодательстве.
Таким образом, обновленные требования к финансовой отчетности оказывают положительное воздействие на планирование и прогнозирование, способствуя внедрению более надежных и обоснованных методов управления. Это, в свою очередь, создает условия для повышения уверенности инвесторов и улучшения общего финансового положения организации.
Учет ошибок в финансовой отчетности
Ошибки в финансовой отчетности могут возникать по различным причинам, включая недооценку, неправильную интерпретацию данных или ошибочные процедуры учета. Важно понимать, как корректное выявление и устранение таких неточностей влияет на доверие к отчетности и ее адекватность для пользователей.
Когда обнаруживаются ошибки, организация должна произвести корректировки. В некоторых случаях это может приводить к пересмотру ранее опубликованных показателей, что, в свою очередь, влияет на анализ бизнеса и его результатов. Обработка подобных случаев требует четкого соблюдения стандартов и правил, чтобы преодолеть негативные последствия для репутации компании.
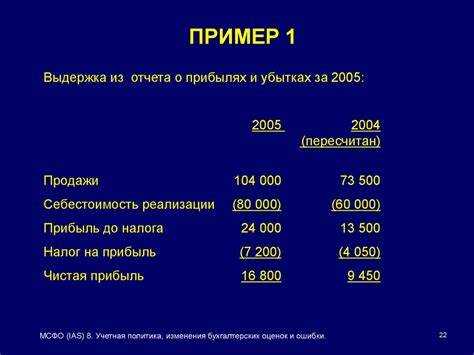
Признание и переоценка ошибок в отчетности подразумевают необходимость ретроспективного пересчета данных. Учет ошибок должен осуществляться таким образом, чтобы обеспечить достоверность и точность финансовых отчетов, даже если для этого потребуется значительное изменение предыдущих данных.
При исправлении ошибок важно учитывать не только их величину, но и влияние на финансовое состояние и оперативные показатели. Нельзя забывать о практике раскрытия информации, которая помогает пользователям лучше понять природу исправлений и их влияние на финансовые результаты.
Таким образом, корректный учет ошибок служит основой для формирования надежных и прозрачных финансовых отчетов, что является важным аспектом для устойчивости бизнеса и его дальнейшего развития.
Сравнительный анализ с другими стандартами
Сравнение с законодательными актами, принятыми в отдельных странах, демонстрирует, как факторы национального регулирования могут влиять на финансовую отчетность. В некоторых юрисдикциях акцент может делаться на более строгие позиции в отношении раскрытия информации или порядок исправления ошибок. Такие различия требуют внимательного подхода к интерпретации результатов и позволяют профессиональным бухгалтерам учитывать контекст, в котором они работают.
Кроме того, сопоставление с учетом, применяемым в других международных рамках, такими как стандарты FASB, показывает нюансы в подходах к учетной политике, оценке активов и обязательств. Это может обусловливать различия в отчетности компаний, работающих на международных рынках, и подчеркивает необходимость понимания процедур, используемых в разных регионах и практиках.
В качестве примера, стандарты, касающиеся учета оценок и ошибок, могут варьироваться по степени допущенной гибкости и уровням раскрытия информации. Это создает ситуации, когда одни и те же обстоятельства могут быть учтены по-разному в зависимости от принятых норм, что в свою очередь влияет на финансовые результаты, представленные пользователям отчетности.
Таким образом, проведенный анализ позволяет обнаружить не только сходства, но и существенные отличия между различными учетными системами, что важно для правильной интерпретации и применения норм в зависимости от конкретных условий, в которых функционируют организации.


