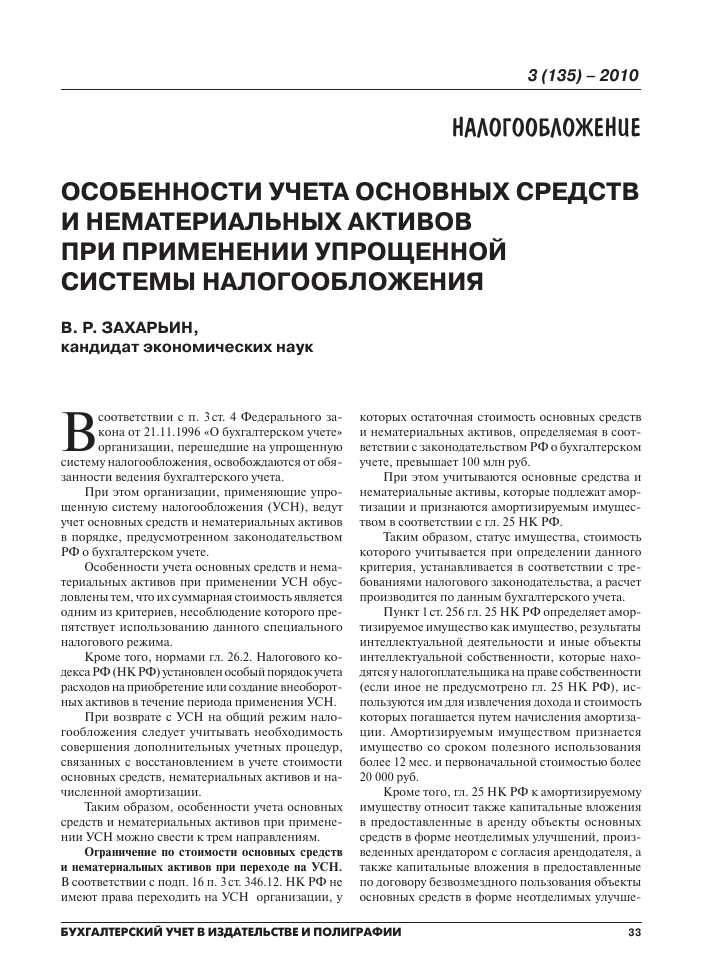
Основные средства и нематериальные активы являются важными составляющими бизнеса. Они обеспечивают непрерывное функционирование компании и создают конкурентное преимущество на рынке. Но важно иметь в виду, что все активы имеют свой срок полезного использования.
Срок полезного использования основных средств определяется их физическим состоянием и техническими характеристиками. Инженерные системы, здания, оборудование и другие материальные активы со временем стареют и требуют замены или модернизации. Срок полезного использования таких активов варьирует в зависимости от их типа и интенсивности эксплуатации. Например, здания и сооружения имеют срок службы до 50 лет, а оборудование — от 5 до 15 лет.
Нематериальные активы, такие как патенты, лицензии, товарные знаки и компьютерные программы, также имеют срок полезного использования, но он определяется не физическим износом, а сроком действия прав на эти активы. Срок действия патента, например, может составлять до 20 лет, а срок действия товарного знака — до 10 лет. По истечении срока полезного использования нематериальных активов, их обладатель уже не имеет эксклюзивных прав на использование их пользы и может потерять конкурентное преимущество на рынке.
Важность определения срока полезного использования нематериальных активов
Определение срока полезного использования позволяет оценить, сколько времени актив будет приносить прибыль и оказывать влияние на бизнес. Это является основой для принятия решений о вложении средств в создание и развитие нематериальных активов.
Определение срока полезного использования нематериальных активов требует анализа и учета ряда факторов. Во-первых, необходимо учитывать юридические аспекты, такие как сроки действия патентов или лицензий, правовые ограничения на использование товарных знаков.
Во-вторых, следует учитывать экономические факторы. Выбор срока полезного использования может зависеть от прогнозируемых изменений в рынке, обновлений технологий, быстроты развития индустрии и других экономических условий.
Риски неправильного определения срока полезного использования
Неправильное определение срока полезного использования нематериальных активов может привести к серьезным финансовым последствиям. Если срок полезного использования занижен, компания может потерять возможность получить прибыль от актива.
С другой стороны, завышенный срок полезного использования может привести к неправильной оценке стоимости актива и переплате при его приобретении. Кроме того, срок полезного использования нематериальных активов может изменяться со временем, поэтому следует проводить периодическую оценку и обновление этой информации.
Значение правильного определения срока полезного использования
Правильное определение срока полезного использования нематериальных активов позволяет предприятиям принимать обоснованные решения о вложении средств и использовании активов. Это помогает оптимизировать использование ресурсов, повысить финансовую устойчивость и эффективность бизнеса.
Кроме того, определение срока полезного использования является ключевым фактором при оценке стоимости компании и привлечении инвестиций. Инвесторы обращают внимание на долгосрочную перспективу использования нематериальных активов и принимают решение о инвестициях на основе этой информации.
Определение срока полезного использования нематериальных активов является важным этапом в управлении бизнесом. Верное определение срока полезного использования позволяет эффективно использовать активы, принимать обоснованные решения и повышать финансовую устойчивость компании.
Определение основных средств и их значения
Значение основных средств заключается в их способности обеспечивать непрерывность производства и оказания услуг. Они являются неотъемлемой частью бизнес-процессов и имеют прямое влияние на конечный продукт или услугу предприятия.
Для более удобного учета и анализа использования основных средств, они делятся на группы в соответствии с их функциональным назначением. Наиболее распространенное деление основных средств — на предметы труда и непосредственно производственные объекты.
Предметы труда
Эта группа основных средств включает все объекты, которые используются для обеспечения труда, но не имеют прямого отношения к производству продукции или оказанию услуг. К ним относятся компьютеры, мебель, оргтехника, транспортные средства и другие объекты, необходимые для работы персонала.
Производственные объекты
Эта группа основных средств включает все объекты, которые непосредственно используются в процессе производства продукции или оказания услуг. К ним относятся здания, оборудование, инструменты, промышленные машины и другие объекты, которые непосредственно влияют на производственные процессы и качество конечного продукта или услуги.
Определение и правильное использование основных средств являются важными аспектами хозяйственной деятельности предприятия. Корректная оценка и учет их стоимости и состояния позволяют более эффективно планировать и контролировать процессы производства и обслуживания.
| Группа | Примеры |
|---|---|
| Предметы труда | Компьютеры, офисная мебель, автомобили, транспортные средства |
| Производственные объекты | Здания, оборудование, инструменты, промышленные машины |
Анализ способов определения срока полезного использования
Определение срока полезного использования нематериальных активов играет важную роль в управлении активами компании. Необоснованно завышенный или заниженный срок полезного использования может привести к ошибочным финансовым показателям и искаженной финансовой отчетности.
Существуют различные способы определения срока полезного использования нематериальных активов, которые могут быть использованы компаниями в зависимости от их особенностей и предпочтений. Рассмотрим наиболее распространенные из них:
- Метод исследования и экспертизы. Этот метод заключается в проведении комплексного исследования и анализа конкретного нематериального актива с привлечением экспертов в соответствующей области. Эксперты оценивают факторы, влияющие на срок полезного использования актива, такие как технические характеристики, рыночные условия и темпы технологического развития. На основе полученных данных определяется приемлемый срок полезного использования.
- Метод сравнительного анализа. При использовании этого метода компания проводит анализ срока полезного использования аналогичных нематериальных активов, уже используемых в отрасли или компанией. На основе результатов анализа определяется средний срок полезного использования, который может быть применен к анализируемому активу.
- Метод статистического анализа. При использовании этого метода компания анализирует исторические данные о сроке полезного использования аналогичных активов и строит статистическую модель, позволяющую предсказать срок полезного использования нового актива. Для этого могут использоваться методы регрессионного анализа и анализа временных рядов.
- Метод экспертного опроса. В этом случае компания проводит опрос экспертов в отрасли или компании, которые могут дать свое мнение о сроке полезного использования актива. Полученные мнения суммируются и усредняются для определения приемлемого срока полезного использования.
Каждый из приведенных выше методов имеет свои преимущества и недостатки, и выбор конкретного метода зависит от возможностей и потребностей компании. Важно помнить, что точное определение срока полезного использования нематериальных активов является ключевым фактором для достоверного отражения их стоимости и состояния в финансовой отчетности компании.
Влияние правильного определения срока полезного использования на бухгалтерскую отчетность
Определяя срок полезного использования, бухгалтеры должны руководствоваться не только своими оценками, но и учетными политиками и международными стандартами финансовой отчетности. Это позволяет обеспечить сопоставимость отчетности разных компаний и упростить анализ финансового состояния.
Влияние недооценки срока полезного использования
Если срок полезного использования нематериального актива недооценен, то его стоимость будет перераспределена не в полной мере за весь срок использования. Это приведет к недооценке текущей стоимости актива и завышенной амортизации в бухгалтерской отчетности. В результате, компания может иметь завышенные расходы и неправильно оценить свою финансовую позицию.
Влияние переоценки срока полезного использования
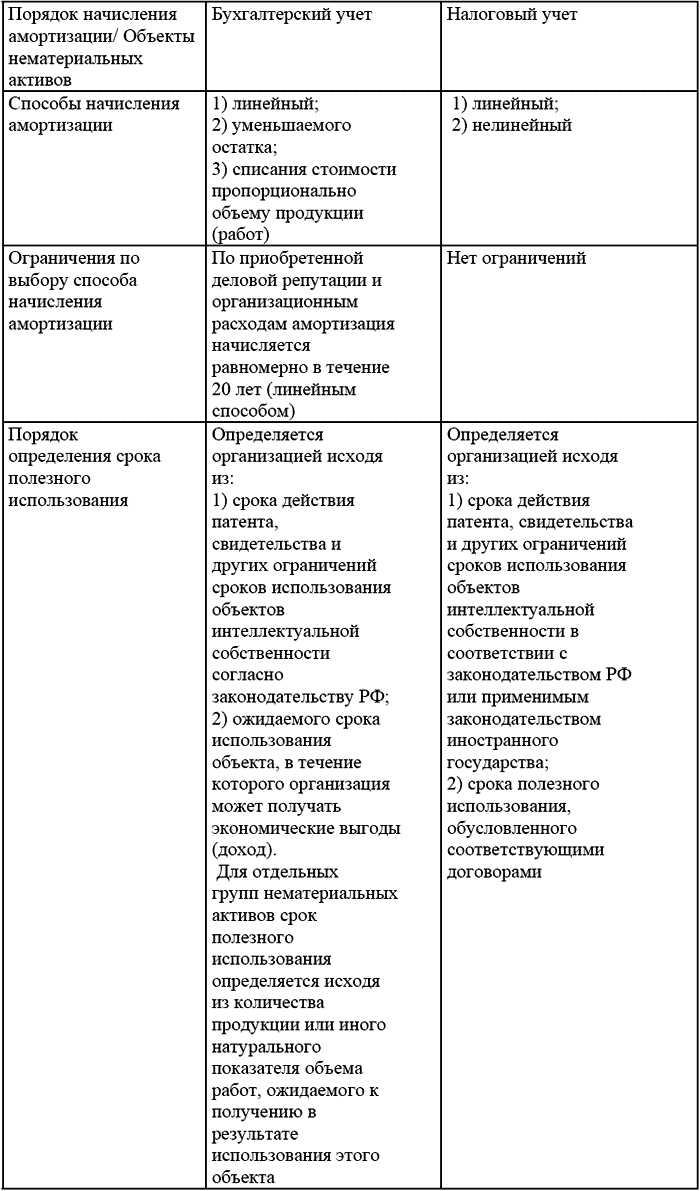
Переоценка срока полезного использования также может оказать негативное влияние на бухгалтерскую отчетность. Если срок полезного использования нематериального актива переоценен, то его стоимость будет перераспределена сверх необходимого. Это может привести к недооценке текущей стоимости актива и недостаточной амортизации в бухгалтерской отчетности. В итоге, компания может недооценить свои расходы и не правильно оценить свою финансовую позицию.
Таким образом, правильное определение срока полезного использования нематериальных активов является важным элементом для точного отображения финансовых результатов компании. Оно позволяет избежать искажений в бухгалтерской отчетности и обеспечивает достоверность информации для внешних пользователей отчетности.


